

Скорость доступа к капиталу — одна из главных потребностей бизнеса, но процессы кредитования во многих банках остаются неповоротливыми и требуют личных визитов. Пока конкуренты думают неделями, окно возможности успевает закрыться. Исследование цифровой зрелости SME-банкинга в Узбекистане показывает, как рынок может сменить парадигму — от бумажной заявки к деньгам за час.
Скачать полное исследование (PDF). Данные по 20 банкам Узбекистана и 110 параметрам, рейтинг зрелости и методология.
Краткий ответ
Корпоративное кредитование созревает, когда весь цикл — от заявки до графика погашения — проходит онлайн, скоринг автоматизирован, а продукты учитывают отрасль. Пока же преобладают визиты в отделение и стандартные продукты без отраслевой специфики. Зрелость здесь — это ликвидность, которую банк предлагает бизнесу ровно в тот момент, когда она нужна для роста.
Почему скорость решает
Кассовый разрыв или удачная сделка не ждут недели согласования. Для бизнеса ценность кредита сильно зависит от того, как быстро он доступен: деньги «через час» и «через две недели» — это принципиально разные продукты. Поэтому кредитование эволюционирует от «продукта, за которым идут в отделение» к «встроенной функции, которая сама предлагает деньги вовремя».
Скорость при этом не должна означать слепой риск: она достигается автоматизацией оценки, а не отказом от неё. Хорошо построенный цифровой скоринг ускоряет решение и одновременно делает его более обоснованным.
Что показало исследование
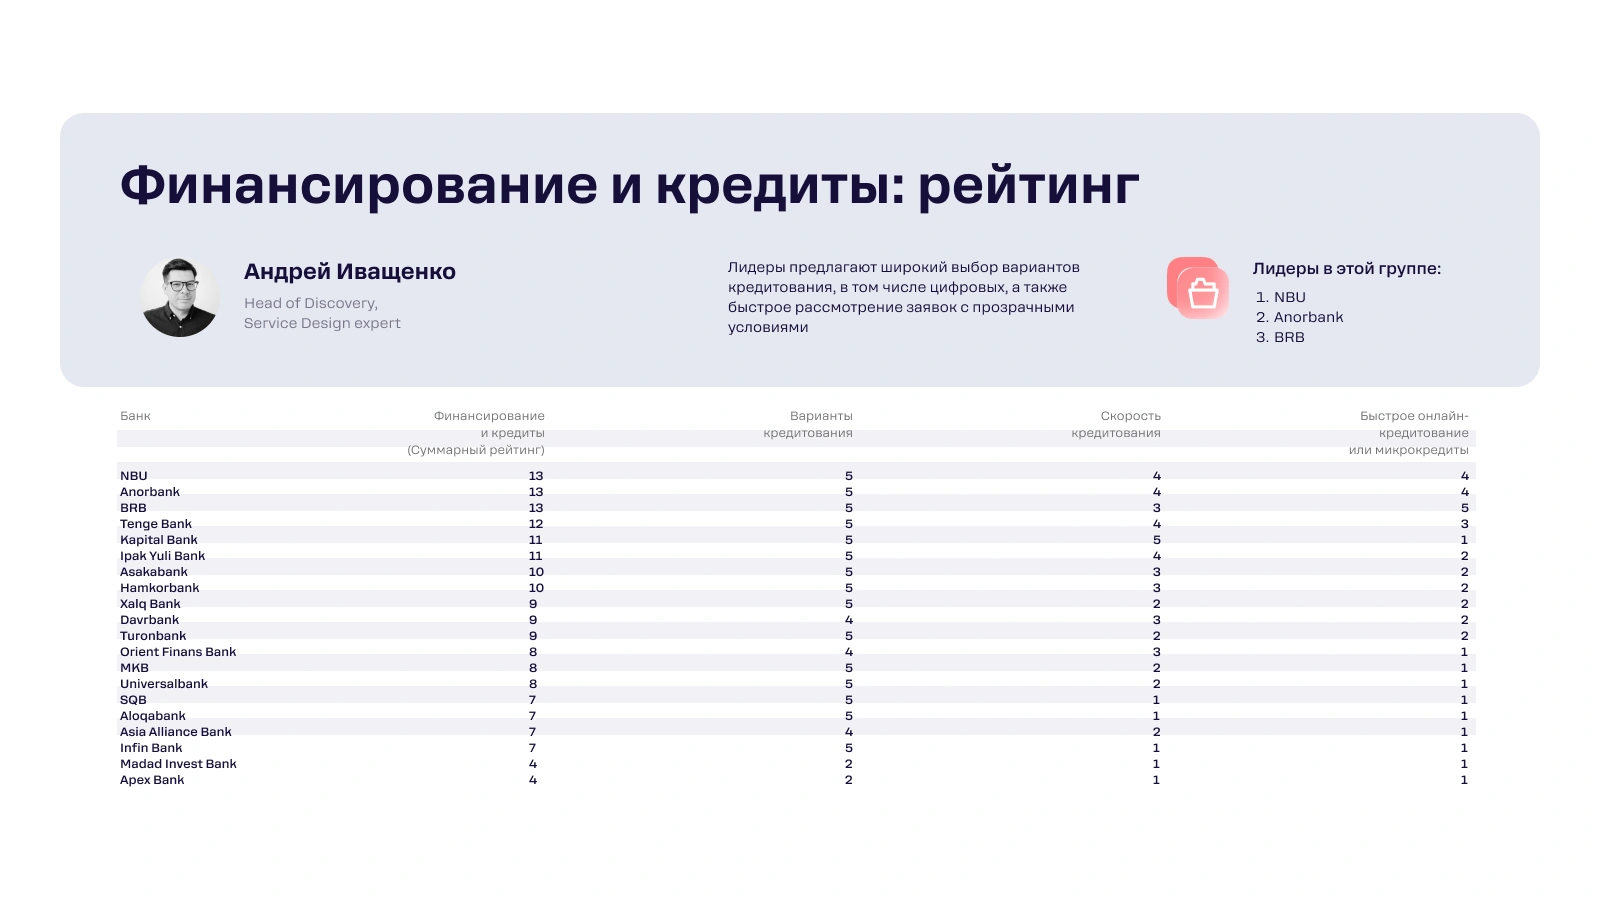
Лидеры направления по данным исследования Rocket Tech («Финансирование и кредиты»): 1. NBU, 2. Anorbank, 3. BRB.
Складывается общая проблема: кредит остаётся тяжёлым продуктом.
Неповоротливость процессов
Оформление часто требует личных визитов в отделение и бумажного документооборота. Для активного бизнеса это барьер, который отсекает часть спроса ещё до заявки.
Отсутствие отраслевой специфики
Стандартные кредитные продукты не учитывают специфику бизнеса: у экспортёра, торговой компании и IT-стартапа разная сезонность и разная логика денежного потока.
Мало цифровых каналов
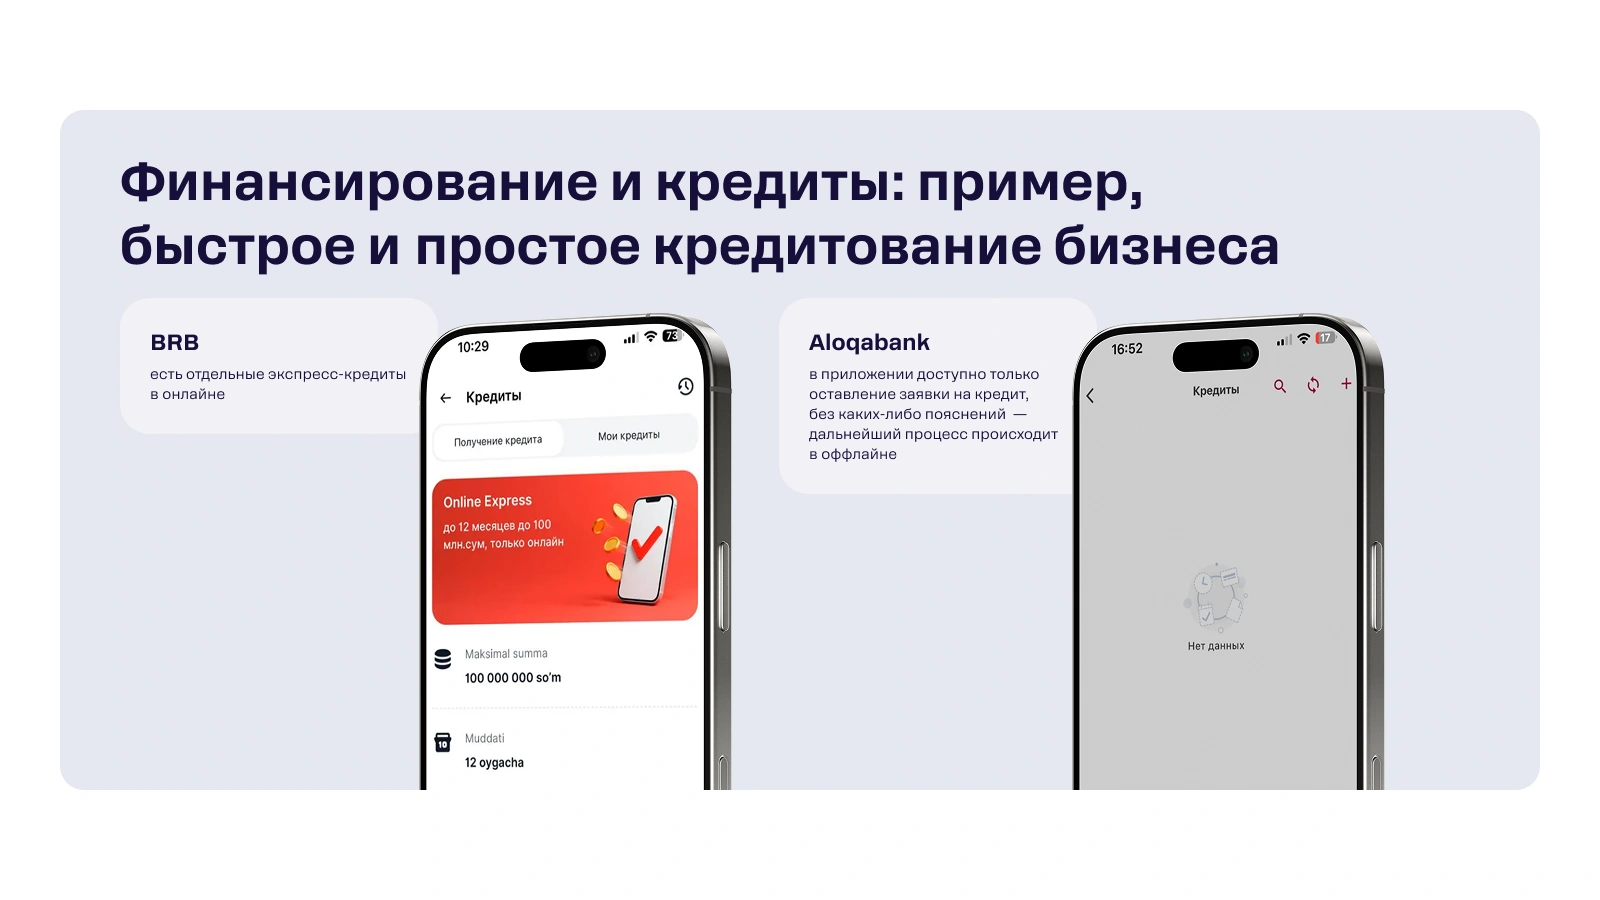
Полностью онлайновые каналы даже для небольших сумм и микрокредитов почти отсутствуют, хотя именно здесь скорость важна больше всего.
Как это выглядит на практике
Торговая компания получает выгодное предложение от поставщика, но оплатить закупку нужно за пару дней. В одном банке владелец собирает пакет документов, едет в отделение и ждёт решения неделю — сделка срывается. В другом подаёт заявку прямо в приложении: автоматический скоринг оценивает его по обороту, и одобренный лимит приходит в тот же день. А банк, который видит движение денег клиента, предлагает кредит ещё до того, как возникнет разрыв. Кредит перестаёт быть отдельным квестом и становится частью повседневного сервиса.
Как это решается
- Нишевые кредитные продукты — для экспортёров, стартапов, IT — с сезонными лимитами под реальный цикл бизнеса.
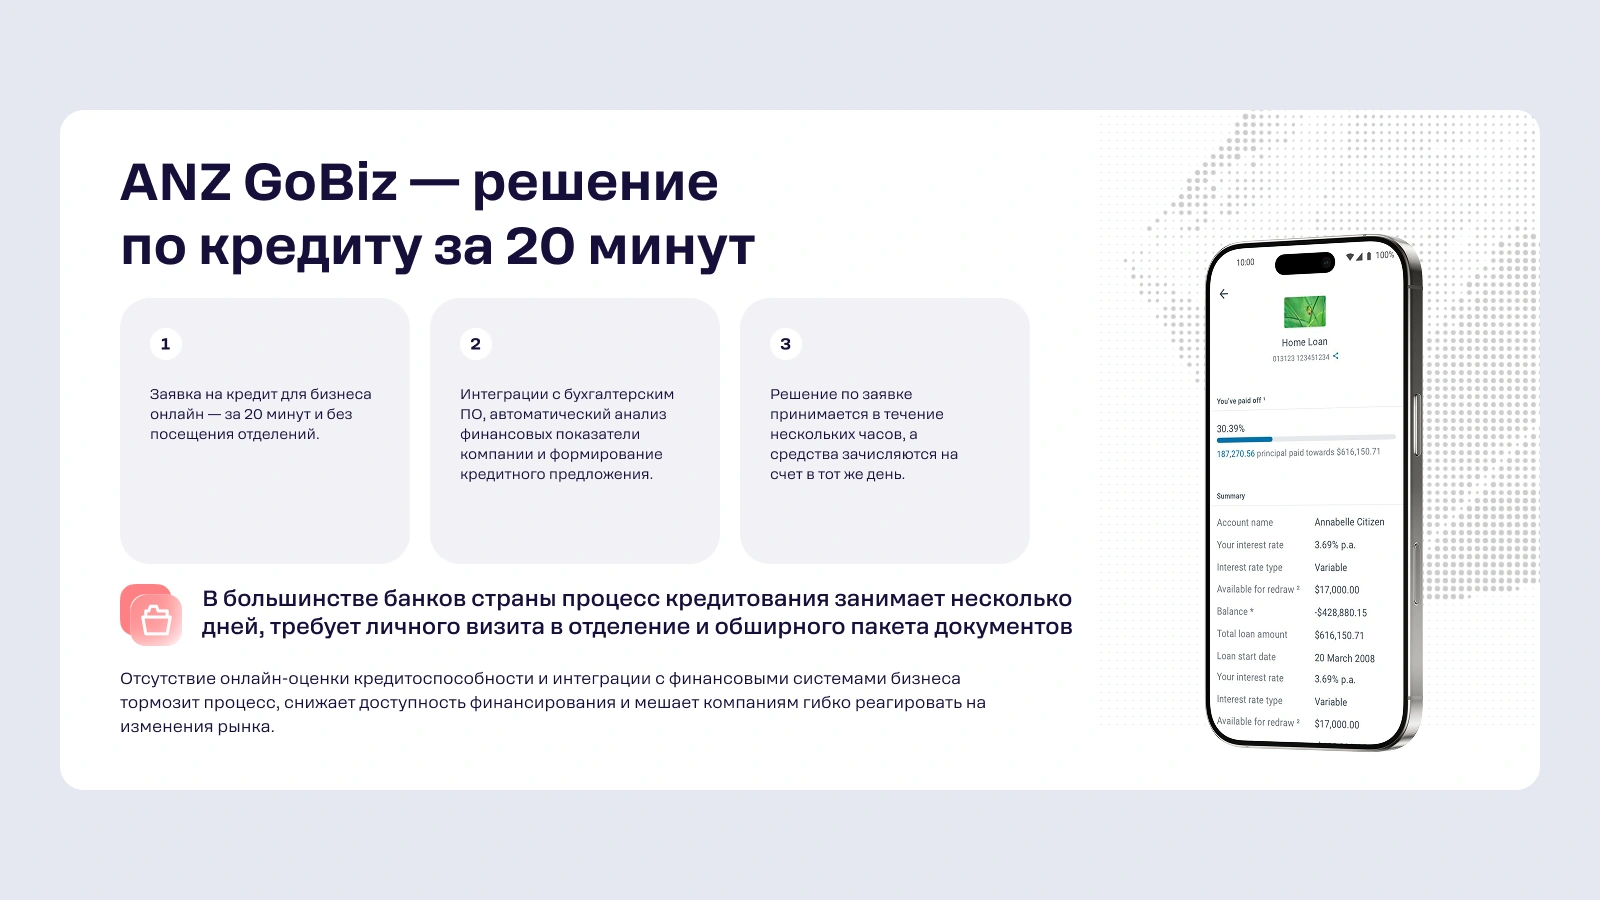
- Автоматизация скоринга и полный онлайн-цикл: от подачи заявки до управления графиком погашения без визита в отделение.
- Предиктивная аналитика для персональных офферов на основе транзакционной истории клиента — банк предлагает лимит до того, как клиент о нём попросил.
Rocket Tech помогает банкам автоматизировать кредитный конвейер — цифровой скоринг, онлайн-путь заявки, аналитика на обороте клиента — так, чтобы решение занимало минуты, а не дни, и без потери контроля над риском.
Почему это важно для банка
Быстрое онлайн-кредитование расширяет воронку и позволяет выдавать займы там, где раньше клиент уходил из-за долгого согласования. Скоринг на данных снижает риски и стоимость обработки заявки, а персональные офферы в нужный момент повышают конверсию в выдачу и лояльность. Кредит перестаёт быть разовым событием и становится постоянным сервисом роста.
FAQ
Что такое кредитный скоринг?
Автоматическая оценка платёжеспособности заёмщика по данным (в том числе транзакционным), которая позволяет принимать решение без ручного разбора каждой заявки — быстрее и на более объективной основе.
Что значит «полный онлайн-цикл» кредитования?
Весь путь — подача заявки, решение, подписание и управление графиком погашения — проходит в приложении без визита в отделение и бумаг.
Зачем нужны нишевые кредитные продукты?
У экспортёра, торговой компании и стартапа разная сезонность и потребности; продукты под отрасль точнее подходят бизнесу и снижают риск невозврата для банка.
Как банк может предлагать кредит «заранее»?
По транзакционной истории клиента предиктивная аналитика оценивает потребность в ликвидности и формирует персональный оффер — ещё до того, как бизнес столкнулся с кассовым разрывом.
Не повышает ли скорость кредитный риск?
Нет, если скорость достигается автоматизацией оценки, а не отказом от неё: цифровой скоринг на данных нередко точнее ручного разбора и при этом быстрее.
Это инсайты из исследования цифровой зрелости SME-банкинга в Узбекистане от Rocket Tech.

