

Между консервативными банковскими продуктами и реальными инструментами e-commerce, которые бизнес использует каждый день, есть заметный разрыв. Эквайринг перестаёт быть «терминалом на кассе» и должен превращаться в гибкую инфраструктуру продаж, встроенную в бизнес-модель клиента. Исследование цифровой зрелости SME-банкинга в Узбекистане показывает, где этот разрыв особенно велик.
Скачать полное исследование (PDF). Данные по 20 банкам Узбекистана и 110 параметрам, рейтинг зрелости и методология.
Краткий ответ
Зрелый эквайринг — это когда приём платежей бесшовно встроен в бизнес-модель клиента: онлайн-подключение, поддержка подписок и QR, цифровые карты с лимитами. Пока подключение остаётся техническим квестом, а рекуррентные платежи и категорийные лимиты в дефиците. «Невидимый» эквайринг — тот, который не мешает продавать и не заставляет клиента думать о банке за кассой.
Почему эквайринг должен стать «невидимым»
Покупатель бизнеса платит, не задумываясь о том, какой банк стоит за кассой, — и это правильно. Чем меньше эквайринг заметен в сценарии покупки, тем выше конверсия продаж. Для самого бизнеса «невидимость» означает другое: подключение без бюрократии, приём оплаты в любом канале (касса, сайт, мессенджер) и понятные, предсказуемые комиссии.
Эквайринг сегодня — это не устройство, а слой инфраструктуры. И выигрывает тот банк, чей слой проще встроить в то, как бизнес уже продаёт.
Что показало исследование
Лидеры направления по данным исследования Rocket Tech («Карты и эквайринг»): 1. Ipak Yuli Bank, 2. NBU, 3. Tenge Bank.
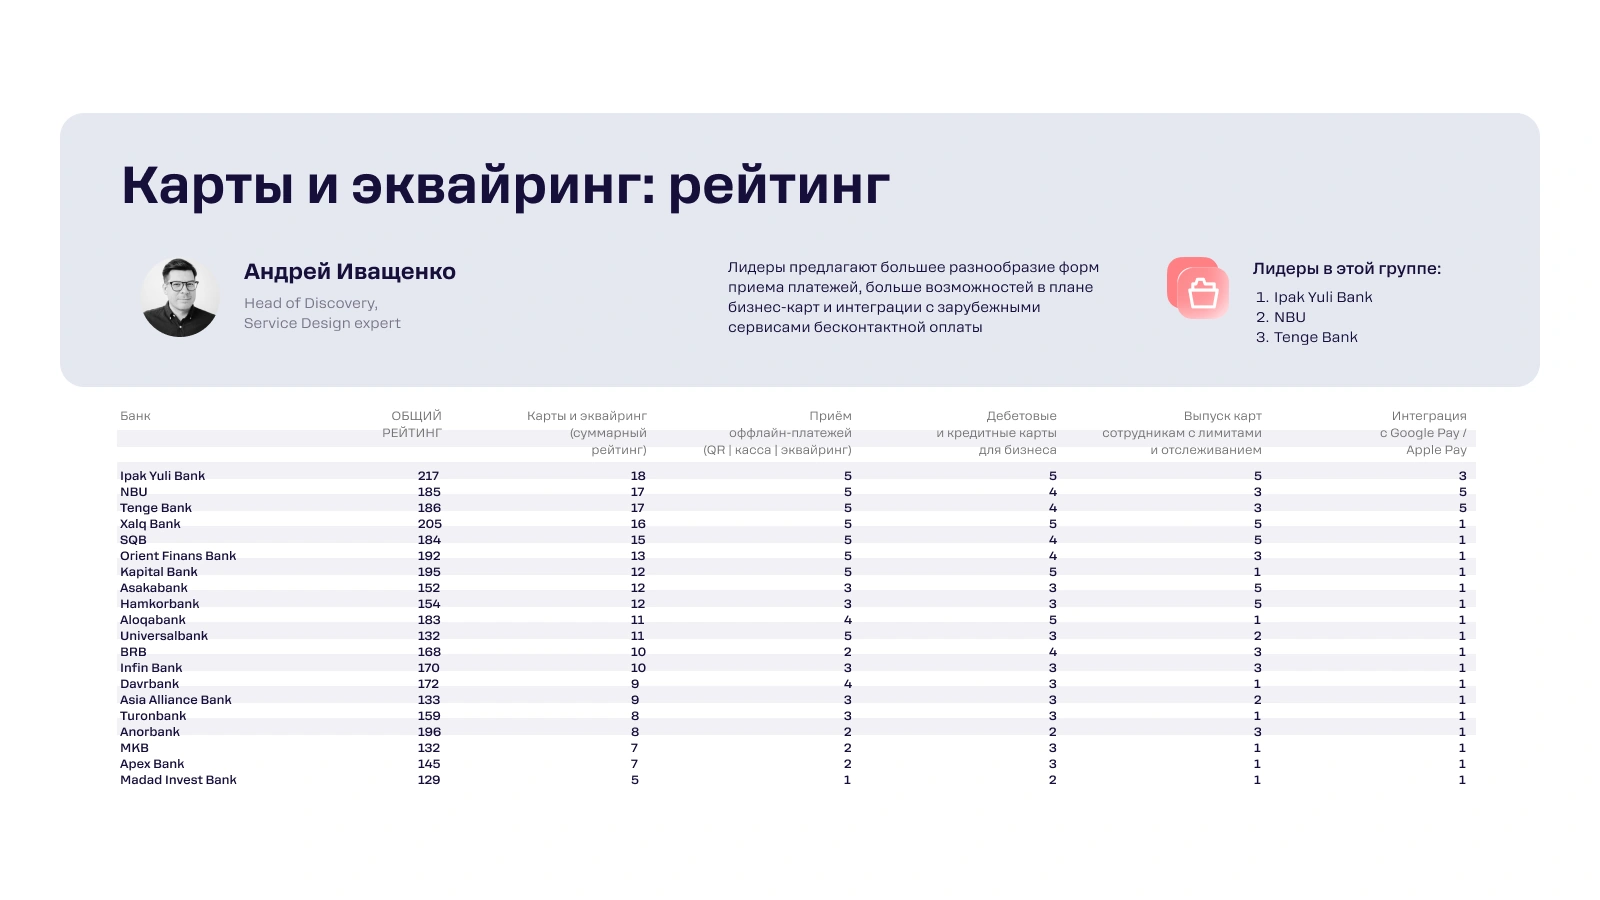
Эквайринг всё ещё воспринимают как оборудование, а не как сервис.
Сложное подключение
Подключение во многих банках остаётся техническим квестом без возможности онлайн-регистрации и с непрозрачным расчётом комиссий.
Слабая поддержка современных сценариев
Рекуррентные (подписочные) платежи и мгновенные оплаты по QR поддержаны ограниченно, хотя именно они лежат в основе современных бизнес-моделей.
Дефицит цифровых карт
Корпоративных карт с лимитами по категориям трат на рынке мало, а без них бизнесу трудно контролировать расходы сотрудников.
Как это выглядит на практике
Небольшой онлайн-магазин хочет принимать оплату на сайте и продавать подписку. В одном банке подключение эквайринга — это заявка, ожидание, поход в отделение и непонятная комиссия, а рекуррентные списания приходится изобретать самому: запуск откладывается на недели. В другом магазин подключает эквайринг онлайн, видит прозрачную комиссию, вставляет готовый SDK на сайт и запускает подписку за день; оплата по QR и на сайте работает одинаково гладко, а корпоративные карты с лимитами позволяют выдать сотрудникам бюджеты на рекламу без ручной сверки. Продажи стартуют тогда, когда к ним готов бизнес, а не когда банк закончит оформление.
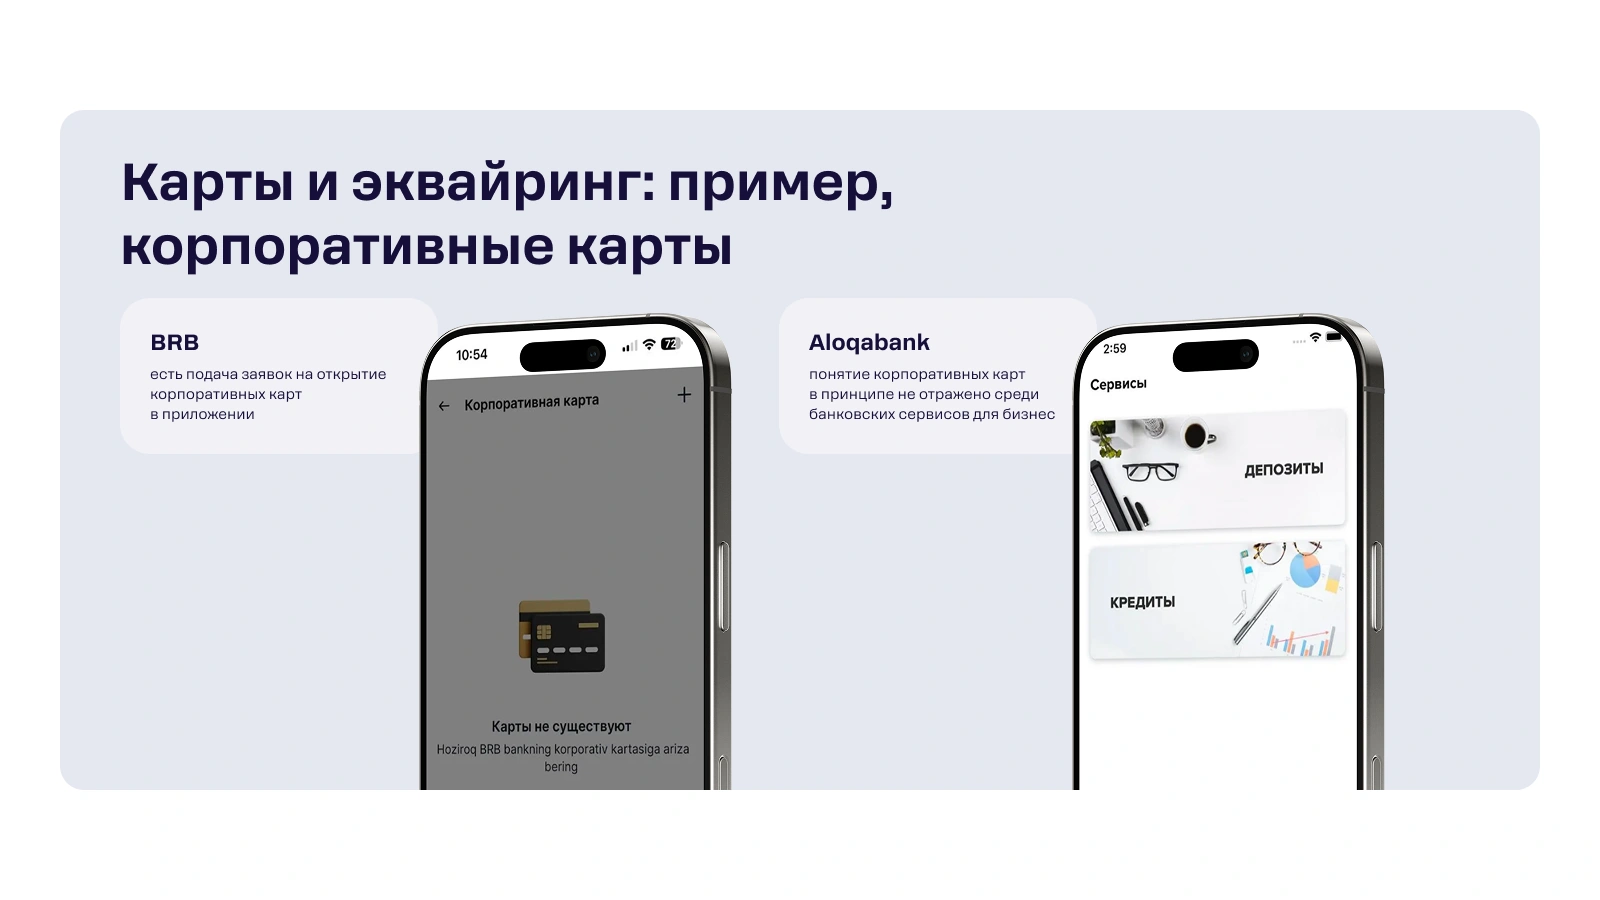
Как это решается
- Онлайн-регистрация эквайринга с прозрачным расчётом комиссий и интеграцией с популярными маркетплейсами.
- API и SDK для поддержки подписной модели продаж и встраивания оплаты в собственные каналы бизнеса.
- Цифровые бизнес-карты с лимитами по категориям и прямой интеграцией в ERP-системы.
Rocket Tech проектирует и внедряет API, SDK и встраивание оплаты в кассы, сайты и ERP клиента — чтобы эквайринг подключался онлайн и одинаково работал во всех каналах продаж.
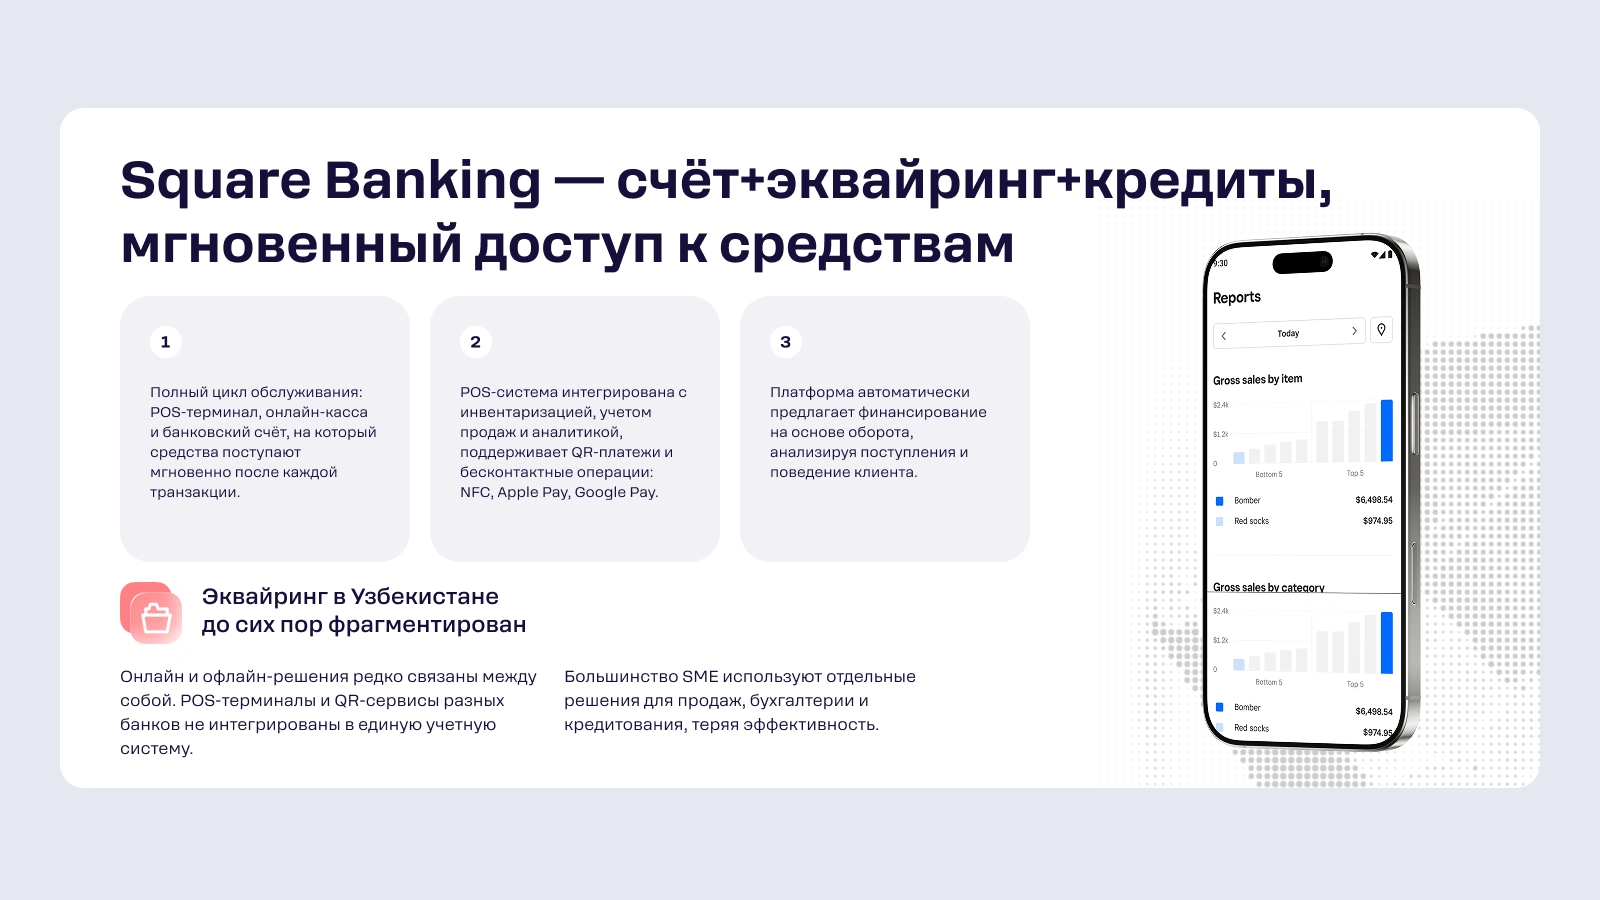
Почему это важно для банка
Простое подключение и поддержка современных сценариев напрямую влияют на оборот, который проходит через банк. Чем в большее число бизнес-моделей встроен эквайринг — от розницы до подписочных сервисов, — тем выше комиссионный доход и «липкость» клиента: отказаться от инфраструктуры, на которой держатся продажи, гораздо труднее, чем сменить тариф.
FAQ
Что такое рекуррентные платежи?
Регулярные автоматические списания по подписке — например, ежемесячная оплата сервиса — без повторного ввода данных карты клиентом.
Зачем эквайрингу API и SDK?
Они позволяют встроить приём оплаты прямо в сайт, приложение или кассу бизнеса и поддержать сложные сценарии вроде подписок и оплаты в рассрочку.
Что дают цифровые карты с лимитами по категориям?
Компания выдаёт сотрудникам карты с ограничениями по суммам и типам трат и контролирует расходы без ручной сверки чеков.
Почему онлайн-подключение эквайринга так важно?
Оно убирает главный барьер входа: бизнес начинает принимать платежи быстро и прозрачно, а не проходит долгий офлайн-квест с непонятными комиссиями.
Что значит «невидимый» эквайринг для покупателя?
Это оплата, которая не отвлекает: клиент платит на сайте, по QR или на кассе одинаково гладко и не задумывается о том, какой банк стоит за операцией.
Это инсайты из исследования цифровой зрелости SME-банкинга в Узбекистане от Rocket Tech.

