

-
Барьер в часы пик: Необходимость открывать тяжеловесное банковское приложение для генерации QR-кода перед турникетом часто создает пробки и раздражает пользователей.
-
Отсутствие сквозной мобильности (MaaS): Банки пока предлагают лишь разрозненные сервисы — отдельно такси, отдельно покупка билетов на поезд, без связывания их в единый маршрут.
Городская мобильность в Ташкенте и других крупных городах Узбекистана переживает цифровую трансформацию. Оплата картами и телефонами в общественном транспорте стала нормой. Для супераппов интеграция транспортных сценариев — это идеальный способ стать приложением, с которого начинается и которым заканчивается день клиента. Однако на пути к доминированию стоят проблемы производительности приложений и слабого понимания контекста пользователя.
Краткий вывод
Главное требование пользователей к транспортным сервисам внутри экосистем — нулевое когнитивное и физическое трение. Приложение должно предвосхищать потребность клиента в оплате проезда в зависимости от его геолокации и обеспечивать срабатывание оплаты за доли секунды. В противном случае клиенты возвращаются к использованию физических транспортных карт или наличности.
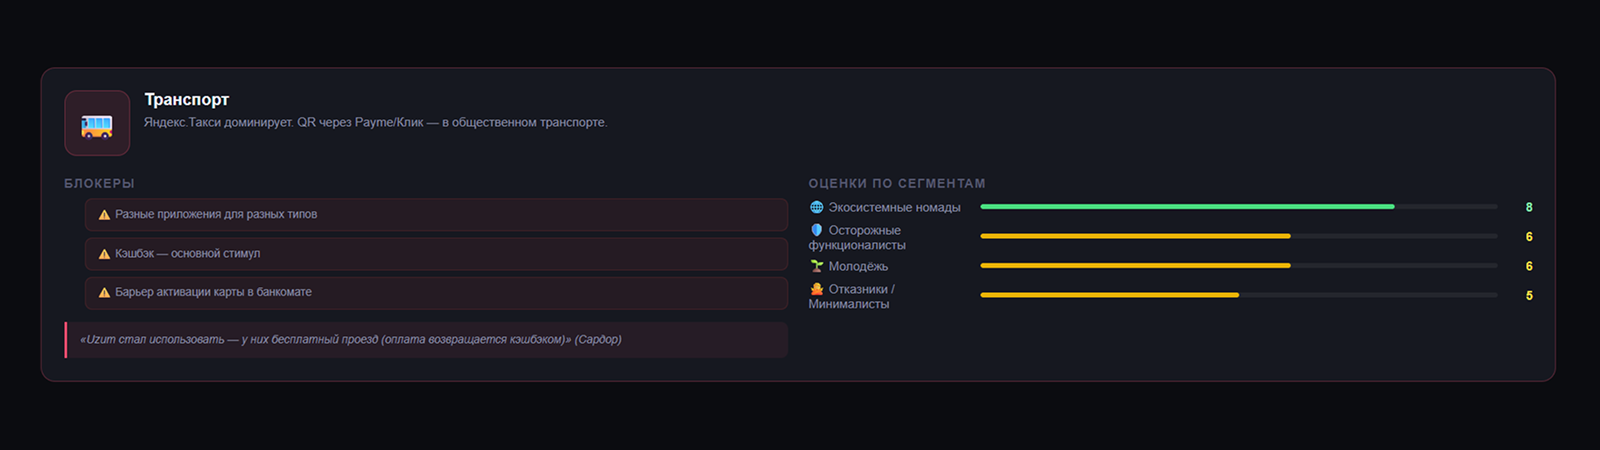
Ключевые барьеры: медленные интерфейсы и изоляция сервисов
Барьер 1: Проблема «Долгого клика» у турникета
В условиях часа пик в ташкентском метрополитене у пассажира есть буквально 2–3 секунды, чтобы оплатить проезд. Если для этого нужно разблокировать телефон, найти иконку банка, подождать загрузки сплеш-экрана, ввести пин-код, зайти в раздел «Платежи» и сгенерировать QR-код — это фиаско. Пользователи испытывают огромный социальный стресс, задерживая очередь, что формирует стойкий негатив к экосистеме.
Продуктовый инсайт: Доступ к транспортному QR-коду или NFC-оплате должен быть вынесен на экран блокировки смартфона или реализовываться через виджеты (Quick Actions), минуя полную авторизацию в тяжелом приложении. Геофенсинг (отслеживание локации) может стать геймчейнджером: как только клиент подходит к станции метро, приложение само должно присылать пуш-уведомление с готовым динамическим QR-кодом для оплаты в один тап.
Барьер 2: Фрагментация сценариев путешествия
Внутри супераппов покупка билета на скоростной поезд (например, «Афросиаб») и вызов такси до вокзала — это два совершенно не связанных между собой процесса. Пользователю приходится самому рассчитывать время, переключаться между вкладками и вводить одни и те же адреса. Так теряется потенциал кросс-продаж и цельного сценария поездки.
Продуктовый инсайт: Внедрение концепции MaaS (Mobility as a Service). Если пользователь покупает билет на поезд в другой город, экосистема должна автоматически предложить ему «Связанный маршрут»: забронировать такси до вокзала отправления ко времени, учитывающему пробки, и сразу предложить опцию аренды авто или трансфера в городе прибытия. Единая кнопка «Оплатить весь маршрут» значительно повышает средний чек.
Модели поведения: ежедневные комьютеры и редкие путешественники
-
Ежедневные комьютеры: Студенты и офисные работники, ежедневно пользующиеся автобусами и метро. Для них критична микроэкономия: они активно следят за акциями, бонусными поездками и кэшбэками за транспорт. Для этой группы важно наличие виртуальной транспортной карты внутри супераппа с автопополнением баланса.
-
Комфортные путешественники: Пользуются исключительно агрегаторами такси, интегрированными в банк, и летают самолетами. Их приоритет — статусность, комфорт и получение премиальных миль. Им важна возможность оплатить поездку в бизнес-классе частями (сплит-оплата) или накопленными экосистемными баллами.
Как это выглядит на практике
Утро студентки с Чиланзара: автобус до метро, две станции, потом маршрутка. На турникете она прикладывает телефон — и если оплата срабатывает мгновенно, день начинается хорошо. Но стоит приложению запросить обновление или потерять сеть под землёй, за спиной вырастает очередь, и рука сама тянется к пластиковой карте ATTO, которая срабатывает всегда.
Вечером она пополняет ATTO через Payme и проверяет, начислился ли кэшбэк за утренние поездки. Итого — три разных приложения на одну задачу «доехать». Суперапп, который соберёт транспортный сценарий целиком: виртуальную карту с автопополнением, работающий без сети QR и историю поездок рядом с кэшбэком, — станет приложением, которое открывают дважды в день без всякого маркетинга.
Почему это важно
Транспорт — это ворота в экосистему. Если клиент привыкает оплачивать проезд через ваш суперапп дважды в день, вы получаете гарантированное внимание к баннерам, сторис и кросс-продуктам. На конкурентном финтех-рынке Узбекистана это самый дешёвый способ оставаться у клиента перед глазами.
FAQ
Что останавливает людей от полного отказа от физических карт в транспорте?
Страх того, что в метро не будет ловить интернет и приложение не загрузится. Банкам необходимо внедрять офлайн-генерацию платежных токенов.
Почему такси в банке заказывают реже, чем в Яндексе?
Привычка и UI-паттерны. В профильных приложениях карта и подача машины — это главное и единственное действие. В банке до заказа такси нужно еще «добраться» через слои меню.
Работает ли оплата картой в транспорте за пределами Ташкента?
Покрытие растёт неравномерно: в столице картой или телефоном оплачивается метро и автобусы, в регионах цифровая оплата пока ограничена отдельными маршрутами. Это сдерживает переход на «телефон вместо кошелька» в масштабах страны.
Первоисточник исследования: Как узбекистанцы оплачивают транспорт в банковских экосистемах
