

-
Страх скрытых подписок: Опасение навязанных услуг, автопродлений и сложных процедур отмены подписок останавливает клиентов от покупки партнерских lifestyle-продуктов.
-
От продажи к управлению: Пользователи хотят видеть в банке не просто витрину билетов, а полноценного ассистента, способного управлять всеми их цифровыми подписками и досугом.
Для современного казахстанца досуг давно стал цифровым: мы планируем выходные в смартфоне, слушаем музыку в дороге и смотрим фильмы через стриминговые платформы. Банковские экосистемы активно интегрируют билетные сервисы (Тикетон, Кино.kz) и предлагают выгодные условия на подписки, стараясь стать отправной точкой для отдыха. Однако за удобством покупки билета в «одно окно» скрывается разрыв: банки успешно справляются с ролью кассира, но все еще редко становятся местом самого потребления контента.
В рамках масштабного UX-исследования от команды Rocket Tech были выделены ключевые продуктовые барьеры и сегменты аудитории с разной логикой планирования своего свободного времени.
Краткий вывод
Билеты через банк покупают охотно, но дальше кассы дело не идёт: в момент планирования отдыха людям некомфортно видеть рядом балансы и кредитные обязательства.
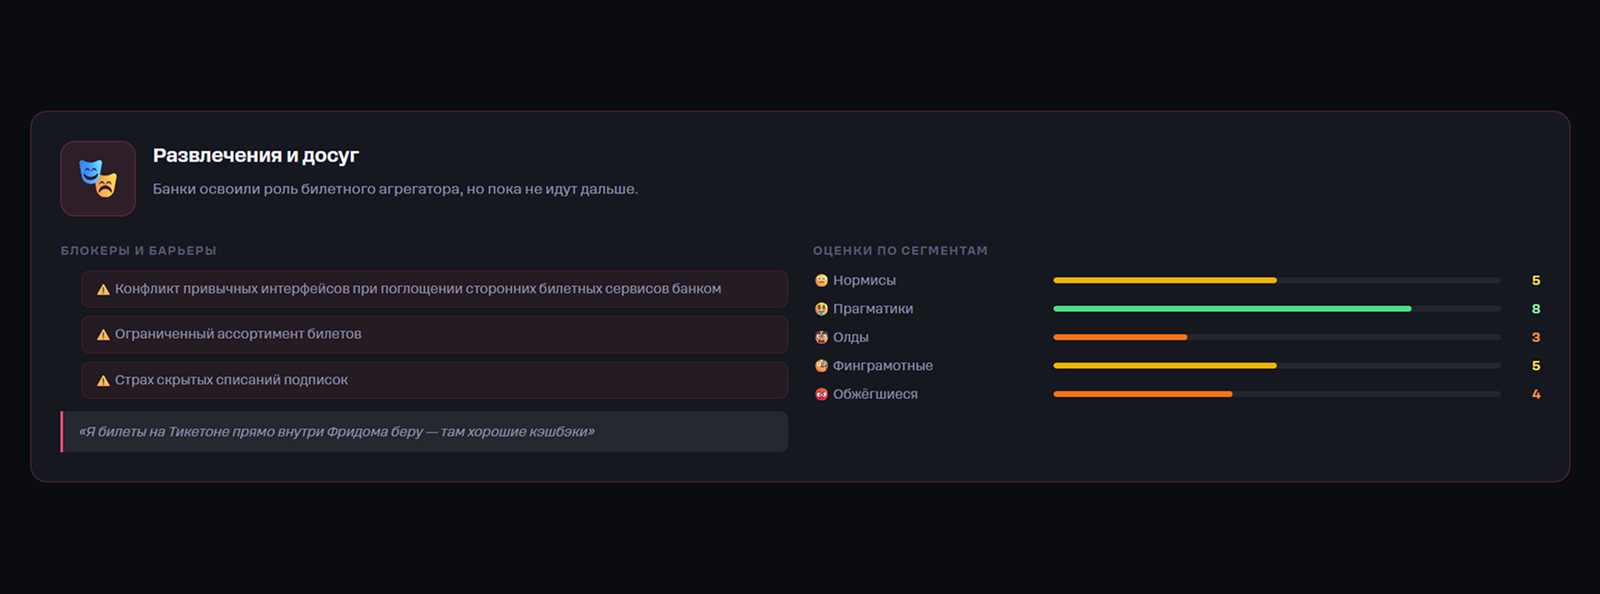
Что держит банк в роли «билетной кассы»
Психологический барьер «серьезного интерфейса»
Банк на подсознательном уровне воспринимается как место строгого финансового контроля и обязательств. Когда пользователь заходит в приложение, чтобы купить билет в кино на выходные, и сразу видит напоминание о платеже по кредиту или общий баланс своего счета, атмосфера предвкушения праздника мгновенно разрушается.
Страх «скрытых подписок» и навязанного автопродления
Покупая билеты или тестируя новые развлекательные услуги в банке, клиенты панически боятся случайно подписаться на регулярные скрытые платежи (например, страховку к билету или автопродление стриминга), которые потом будет невозможно или крайне трудно отключить в дебрях настроек приложения.
Проблема отмены и возврата билетов
Если концерт или киносеанс отменяется, пользователь сталкивается с бюрократическим адом: банк отправляет его решать вопросы к конечному билетного оператору, а оператор возвращает обратно в банк. Отсутствие автоматического и мгновенного возврата средств прямо в приложении при отмене события навсегда убивает желание покупать билеты через суперапп.
Как это выглядит на практике
Пятница, вечер. Мадина хочет купить два билета в кино на выходные. Заходит в приложение банка — и первым делом видит баннер «платёж по кредиту через 3 дня» и общий баланс счёта. Настроение праздника гаснет. Билеты она купит, но следующие возьмёт уже напрямую в Kino.kz — там нет напоминаний о долгах. А когда сеанс однажды отменили, возврат пришлось выбивать неделю: банк отправлял к билетному оператору, оператор — обратно в банк. С тех пор развлечения и банк для Мадины — разные миры.
При этом сама аудитория готова платить за досуг именно через банк — ради рассрочки, кэшбэка и покупки «в одно окно». Мешает не цена, а тон общения: строгий финансовый интерфейс и страх скрытых автопродлений. Банку, который заведёт отдельную «лёгкую» зону для развлечений, возьмёт на себя мгновенный возврат при отмене события и покажет все подписки одним списком с отключением в один клик, эта категория достаётся почти без боя — конкуренты-агрегаторы не дают ни рассрочки, ни привычного кошелька рядом.
Почему это важно
Сервисы развлечений и досуга — это важнейший инструмент для выстраивания эмоциональной связи с брендом банка. Банки, которые смогут преодолеть образ «сухого финансового института» и предложат пользователям легкий, безопасный и вдохновляющий интерфейс для планирования выходных, получат лояльность, которую невозможно перебить обычным кэшбэком.
FAQ
Почему пользователи боятся оформлять подписки на развлекательные сервисы внутри банковских приложений?
Главный триггер недоверия — непрозрачность управления подписками. Пользователи боятся, что банк будет списывать деньги без предупреждения, а кнопка «отменить подписку» окажется скрыта глубоко в настройках или потребует звонка в колл-центр.
Как банки могут повысить доверие к своим билетным сервисам?
Необходимо полностью автоматизировать и взять на себя процесс возврата денег при отмене или переносе мероприятий. Клиент должен получать средства обратно на карту мгновенно, без необходимости писать заявления сторонним билетным операторам.
Каким должен быть идеальный lifestyle-сервис внутри банковской экосистемы?
Идеальный сервис — это персональный ассистент по свободному времени. Он предлагает единый дашборд для контроля всех внешних подписок (Яндекс Плюс, Netflix, YouTube) с возможностью их отключения в один клик и умеет деликатно рекомендовать события, не перегружая пользователя рекламой и финансовыми уведомлениями во время отдыха.
Почему банки теряют категорию развлечений, хотя билеты продавать удобно?
Покупка билета — разовое действие, а лояльность строится на эмоции. Пока приложение в момент отдыха показывает долги и не берёт на себя возврат при отмене события, пользователь воспринимает банк как «кассу», а не как сервис для досуга — и уходит к профильным площадкам.
Первоисточник исследования: Rocket Tech: Как казахстанцы пользуются сервисами развлечений и досуга в банковских экосистемах

