

-
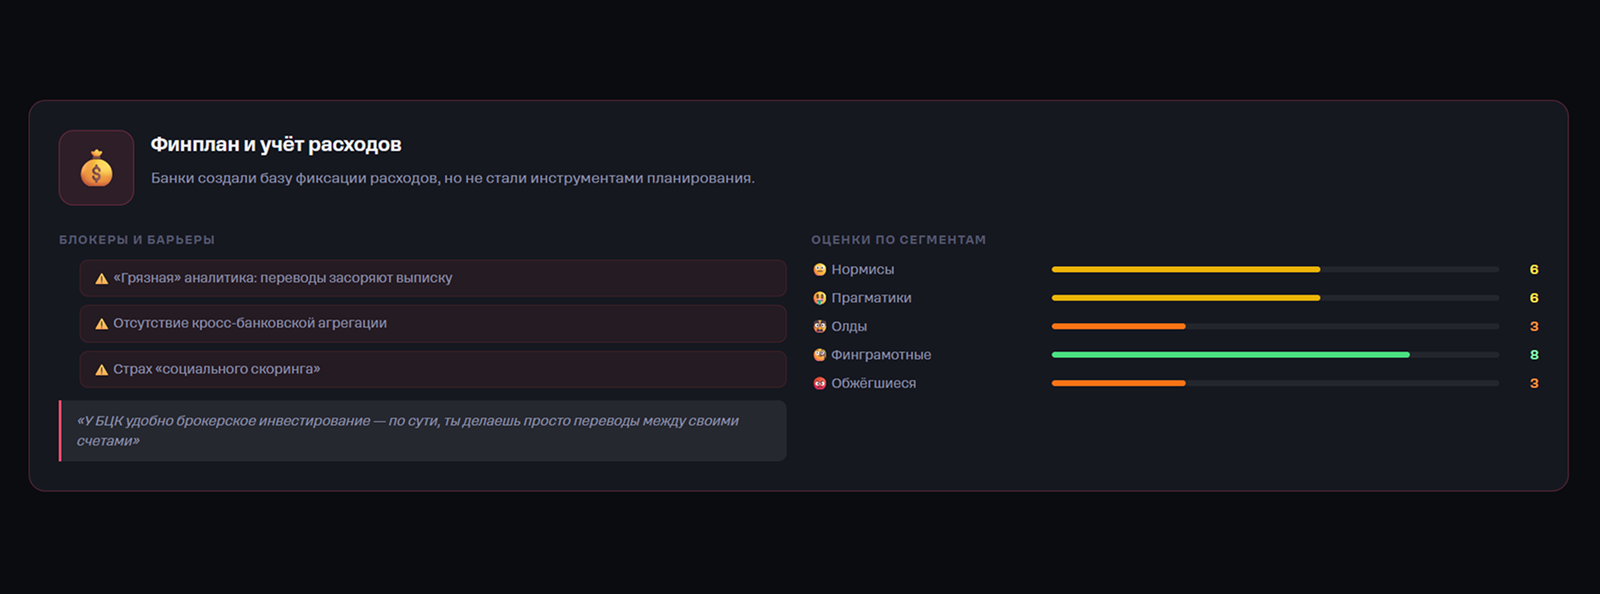
Категорийная инерция и недоверие: Ошибки автоимпорта и некорректно определенные категории трат заставляют продвинутых пользователей уходить в ручные таблицы или внешние приложения.
-
«Межбанковская слепота»: Из-за распределения денег по разным картам ради кэшбэка казахстанцам не хватает единого экрана, отображающего сквозной баланс и доходы.
Казахстан совершил беспрецедентный скачок в финтехе: за считаные годы страна перешла от наличных денег к цифровым транзакциям. Автоматическая категоризация трат, графики расходов и отчеты за месяц стали стандартом для Kaspi, Freedom, Halyk и БЦК. Это позволяет пользователям видеть структуру своих трат без необходимости собирать бумажные чеки. Тем не менее, за красивыми диаграммами скрывается разрыв между «просмотром статистики» и реальным управлением бюджетом.
В рамках масштабного UX-исследования от команды Rocket Tech были выделены ключевые продуктовые барьеры и пять сегментов аудитории с разной логикой взаимодействия с финансовым планированием.
Краткий вывод
Аналитику трат банки Казахстана сделали красивой, но пассивной: она показывает прошлое и не подсказывает, что делать дальше. Главными барьерами стали «категорийная инерция», недоверие к автоимпорту и отсутствие единой кросс-банковской картины. Продвинутые пользователи продолжают использовать сторонние таблицы, а лояльность завоюет тот суперапп, который предложит проактивные советы и сквозное планирование вместо простой ретроспективной статистики.
Ключевые барьеры: категорийная инерция и межбанковская слепота
Категорийная инерция и искажение статистики
Главный уникальный барьер — когда пользователь видит ошибку в категории трат (например, обед в кафе засчитан как «Продукты»), но у него нет простой мотивации или удобного интерфейса, чтобы исправить это. В итоге аналитика начинает «врать», и пользователь перестает в неё заглядывать, теряя доверие к инструменту.
Феномен «межбанковской слепоты» и размытие бюджета
Из-за жестких межбанковских барьеров и отсутствия сквозной аналитики пользователи вынуждены дробить свои капиталы между несколькими финансовыми организациями ради кэшбэка и выгодных условий по рассрочке. Отсутствие единого экрана, где отображались бы балансы и расходы во всех банках сразу, порождает «межбанковскую слепоту» и усложняет контроль над бюджетом.
Технологическая хрупкость автоимпорта
Отказ от встроенной аналитики часто обусловлен технической нестабильностью: автоимпорт регулярно «ломается» или некорректно подтягивает данные. Это заставляет финансово грамотных пользователей сознательно уходить во внешние программы (например, ZenMoney) или вести учет в Google-таблицах.
Модели поведения: от пассивного наблюдения к жесткому контролю
Глубинные интервью позволили разделить казахстанских пользователей по их отношению к финансовому планированию:
-
Модель инерции (Нормисы и Олды): Учет расходов для них — это любопытная доп-фича, а не система. Они проверяют графики ситуативно (например, в конце месяца с вопросом «куда ушли деньги»). Сами планируют бюджет редко, боятся сложных финансовых таблиц и предпочитают вести элементарные списки в заметках смартфона или полностью доверять интуиции.
-
Модель холодного расчета (Прагматики и Финграмотные): Рассматривают учет трат как инструмент максимизации личной выгоды. Они вручную устанавливают лимиты на месяц, ведут детальный учет в стороннем ПО или таблицах Excel и жестко отслеживают, насколько эффективно работает их стратегия по сбору бонусов и кэшбэков.
-
Модель выживания и страха (Обжёгшиеся): Категорически не доверяют автоматическому анализу расходов. Они опасаются, что из-за некорректной привязки счетов произойдут лишние списания, поэтому отключают любые автоматические сервисы подписок, избегают фиксации личных бюджетов внутри банков и перепроверяют каждую транзакцию вручную.
Как это выглядит на практике
Тимур ведёт бюджет в Google-таблице, хотя у него карты трёх банков с «умной» аналитикой. Причина проста: приложение первого банка записывает обед в кафе как «Продукты», второй банк вообще не видит трат по картам первого, а нужного отчёта «сколько ушло на еду за месяц по всем счетам» не собирает никто. Каждое воскресенье Тимур вручную переносит операции в таблицу — это единственное место, где видна полная картина. Банк, который научится подтягивать траты со всех карт и перестанет «врать» в категориях, заберёт этот ручной труд себе, а вместе с ним — и ежедневное внимание Тимура.
Почему это важно
Пока приложение показывает только уже потраченное, оно проигрывает Excel. Выиграет тот банк, который перейдёт от диаграмм прошлого к подсказкам на будущее и соберёт расходы по всем картам в одном экране — там, где сейчас у людей «слепая зона» между банками.
FAQ
Почему пользователи до сих пор ведут бюджет в Excel, если в банках есть графики расходов?
Это происходит из-за недоверия к автоматической категоризации (которая часто ошибается) и феномена «межбанковской слепоты» — банковские приложения не умеют собирать данные по расходам со всех карт пользователя в едином интерфейсе.
Что сильнее всего мешает банковской аналитике стать полноценным финансовым советником?
Встроенные сервисы показывают только то, что «уже произошло», но не подталкивают пользователя к действию. Им не хватает проактивных инструментов: калькуляторов будущей выгоды, индивидуальных подсказок по оптимизации трат и элементов геймификации.
Каким должен быть идеальный сервис учета расходов по мнению казахстанцев?
Пользователи видят его как интеллектуального и точного помощника, который без ошибок категоризирует транзакции, учитывает счета в сторонних банках и дает практические советы по сбережениям, не перегружая при этом интерфейс рекламой.
Почему «умная» аналитика в банке проигрывает обычной таблице в Excel?
Таблица показывает полную картину по всем счетам и не «врёт» в категориях, потому что человек заполняет её сам. Банковская аналитика видит только свои карты и часто ошибается в разметке трат. Пока эти две проблемы не решены, финансово грамотные пользователи возвращаются к ручному учёту.
Первоисточник исследования: Rocket Tech: Как казахстанцы пользуются финансовым планированием и учетом расходов в банковских экосистемах


